BTG Pactual compra o Nubank Parque e assume controle do estádio
Banco transforma créditos contra a WTorre em participação societária e passa a ser acionista majoritário da empresa que administra uma das principais arenas multiuso do Brasil
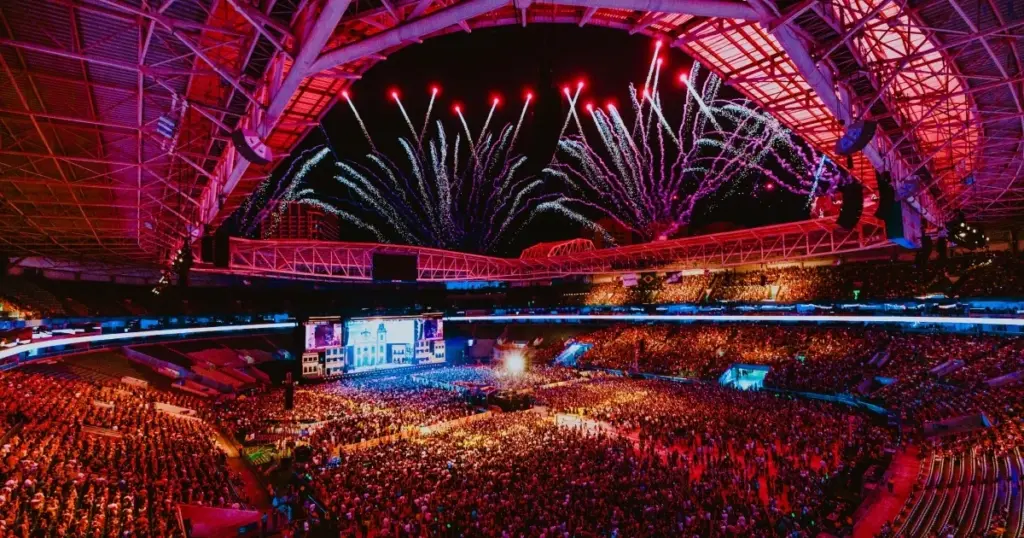
O mercado brasileiro de entretenimento acaba de registrar mais um movimento que mostra como grandes arenas estão deixando de ser apenas estruturas físicas para se consolidarem como ativos estratégicos de entretenimento, eventos e negócios.
O BTG Pactual fechou acordo com a WTorre para se tornar acionista majoritário da empresa responsável pela operação do Nubank Parque, antigo Allianz Parque, em São Paulo. A operação foi submetida ao Conselho Administrativo de Defesa Econômica (Cade) e ainda depende de aprovação para ser concluída.
A Showbiz teve acesso ao documento apresentado ao Cade, e nele é claro qu o negócio não envolve simplesmente a aquisição de um estádio. O objeto da operação é a participação na empresa que desenvolve, administra e explora comercialmente a arena — atividade que inclui shows, eventos, partidas esportivas, locações, naming rights, patrocínios, publicidade, hospitalidade, camarotes, food & beverage, estacionamento e coworking.
É justamente aí que está a dimensão mais relevante do negócio para o show business.
Não é apenas sobre um estádio
O Nubank Parque é um dos principais complexos multiuso do país e combina duas das maiores fontes de circulação de público em uma mesma operação: esporte e entretenimento ao vivo.
De acordo com a documentação apresentada ao Cade, a Real Arenas — empresa que administra a arena — tem como objeto específico a gestão e exploração comercial do complexo.
A estrutura permite que diferentes fontes de receita convivam dentro do mesmo ativo.
Shows. Futebol. Naming rights. Patrocínios. Camarotes. Hospitalidade. Alimentação. Estacionamento. Publicidade. Locações. Coworking.
Na prática, a arena funciona menos como um imóvel e mais como uma plataforma de monetização de audiência.
E é justamente essa característica que ajuda a explicar a entrada de um dos maiores grupos financeiros do país no negócio.
De credor a controlador
A história começou antes do acordo anunciado agora.
Em 2024, a Enforce, gestora de créditos do grupo BTG Pactual, adquiriu aproximadamente R$ 650 milhões em dívidas da WTorre relacionadas ao financiamento da arena, que estava entre as garantias da operação.
Do ponto de vista financeiro, a transação apresentada ao Cade representa também um mecanismo de capitalização de parte desses créditos.
O próprio documento enviado ao órgão concorrencial afirma que, para o BTG, a operação funciona como mecanismo de amortização de crédito por meio da capitalização de parte dos créditos detidos contra o Grupo WTorre, em troca da subscrição de ações da empresa-alvo. O banco também aponta a operação como uma oportunidade de ampliar e diversificar seus investimentos.
Ou seja:
CREDOR → INVESTIDOR → ACIONISTA MAJORITÁRIO
A movimentação transforma uma exposição financeira em participação direta no ativo que gera as receitas.
O ativo por trás do negócio
A Real Arenas apresentou forte crescimento de receita nos últimos anos.
Segundo dados publicados pela Bloomberg Línea, a receita bruta da companhia passou de R$ 124 milhões em 2022 para R$ 199 milhões em 2023 e R$ 241 milhões em 2024. Em 2025, a empresa divulgou receita próxima de R$ 300 milhões.
A operação também mostra a escala de audiência que existe por trás da arena.
Em um período analisado pela Bloomberg Línea, mais de 2,5 milhões de pessoas passaram pelo estádio em um ano de operação, sendo aproximadamente 800 mil em 30 partidas e 1,7 milhão em 47 shows.
Os números ajudam a explicar por que uma arena de grande porte pode ser analisada sob uma lógica muito mais próxima de uma empresa de entretenimento do que simplesmente de um empreendimento imobiliário.
A arena como plataforma
Para o show business, talvez esse seja o ponto mais interessante da operação. Uma arena moderna não monetiza apenas o ingresso vendido para um evento. Ela pode monetizar o espaço antes, durante e depois do espetáculo.
O público compra ingresso. A marca compra exposição. O patrocinador compra relacionamento. O artista compra infraestrutura. O produtor compra capacidade operacional. O público consome alimentação, estacionamento e hospitalidade. E o proprietário da operação captura diferentes pontos dessa cadeia.
É uma lógica semelhante à transformação que ocorreu com grandes festivais: o evento deixou de ser apenas uma apresentação musical para se tornar uma plataforma de experiências, audiência, marcas e negócios.
Nas arenas, essa transformação acontece durante todo o ano.
E a WTorre?
A WTorre não deixa o ativo.
Pelo acordo, a companhia permanece como acionista relevante e continuará participando das decisões estratégicas da empresa.
A mudança, portanto, está principalmente na estrutura de controle.
O documento apresentado ao Cade classifica a operação como aquisição de controle, no setor econômico de entretenimento ao vivo.
A operação ainda precisa ser aprovada pelo Cade e, segundo a documentação apresentada pelas partes, a expectativa é de aprovação sem restrições. O documento afirma que a operação produz apenas sobreposição horizontal mínima no mercado brasileiro de entretenimento ao vivo e, na avaliação das partes, não gera preocupações concorrenciais.